

Ryzyka wojenne – czy można je ubezpieczyć?
Pytania o odpowiedzialność ubezpieczycieli za szkody związane z wojną, działaniami wojennymi, terroryzmem czy sabotażem jeszcze kilka lat temu dla większości agentów pozostawały zagadnieniem dość odległym. Dziś coraz częściej pojawiają się w rozmowach z klientami.
Czy standardowa polisa zadziała, jeśli na budynek spadnie dron? Co w przypadku podpalenia będącego aktem sabotażu? Czy można dodatkowo ubezpieczyć majątek od ryzyk wojennych? A co z ubezpieczeniem na życie, OC, autocasco czy kosztami leczenia za granicą?
Odpowiedzi nie zawsze są oczywiste. Wiele zależy od rodzaju ubezpieczenia, treści konkretnych OWU, przyczyny szkody i jej związku z działaniami wojennymi, terrorystycznymi lub sabotażowymi.
Przedstawione poniżej informacje odnoszą się do obecnej sytuacji i mogą zmieniać się wraz z rozwojem wydarzeń, decyzjami władz państwowych czy zmianami praktyki ubezpieczeniowej. Materiał nie wyczerpuje również wszystkich możliwych przypadków. Koncentruje się na zagadnieniach szczególnie istotnych z punktu widzenia codziennej pracy agentów i OFWCA.
Wojna i terroryzm należą do najważniejszych wyłączeń
W ubezpieczeniach dobrowolnych wojna, działania wojenne, stan wojenny, terroryzm czy sabotaż należą do ryzyk często wyłączanych z odpowiedzialności ubezpieczycieli.
Przyczyna jest przede wszystkim ekonomiczna. Konflikt zbrojny może prowadzić do ogromnej kumulacji szkód występujących jednocześnie na dużym obszarze. Skala i prawdopodobieństwo takich strat są bardzo trudne do oszacowania.
Dlatego w ubezpieczeniach majątkowych stosowane są wyłączenia odnoszące się m.in. do działań wojennych, ryzyk politycznych i terrorystycznych.
Nie oznacza to jednak, że każda szkoda powstała w czasie konfliktu automatycznie pozostaje poza ochroną.
Kluczowa może być przyczyna szkody
To jeden z najważniejszych problemów praktycznych.
Skutkiem działania terrorystycznego, sabotażu czy działań wojennych może być przecież zdarzenie, które w innych okolicznościach standardowo znajduje się w zakresie ochrony: pożar, zalanie, eksplozja, upadek statku powietrznego czy uszkodzenie ciała.
Dlatego ogromne znaczenie ma ustalenie przyczyny szkody oraz związku przyczynowego pomiędzy zdarzeniem a ryzykiem wyłączonym w OWU.
Przykładowo w przypadku pożaru istotne może być ustalenie, czy doszło do niego wskutek przepięcia, uderzenia pioruna, przeniesienia ognia czy celowego podpalenia. Jeśli było to podpalenie, kolejnym pytaniem może być motyw działania sprawcy.
W praktyce ustalenia te mogą opierać się na postępowaniach prowadzonych przez policję, prokuraturę, straż pożarną czy inne właściwe służby. W niektórych przypadkach spór dotyczący odpowiedzialności może ostatecznie trafić do sądu.
Dla ubezpieczyciela kwalifikacja przyczyny zdarzenia może mieć bezpośredni wpływ na decyzję o wypłacie albo odmowie wypłaty odszkodowania.
Co zapisują ubezpieczyciele w OWU?
Analiza warunków ubezpieczeń pokazuje, że wyłączenia związane z wojną występują w wielu grupach produktowych, ale ich brzmienie nie jest identyczne.
Przykładowo w warunkach ubezpieczeń majątkowych PZU można znaleźć wyłączenia odnoszące się m.in. do działań wojennych, wojny domowej, stanu wojennego, stanu wyjątkowego, powstania zbrojnego, rewolucji czy sabotażu.
W OWU ubezpieczeń firmowych Warty pojawiają się m.in. działania wojenne, stan wyjątkowy, strajki, zamieszki, rozruchy, rewolucja, wojna domowa, sabotaż i akty terrorystyczne, z uwzględnieniem przewidzianych w warunkach klauzul.
Podobne konstrukcje można znaleźć w ubezpieczeniach OC przedsiębiorstw, autocasco czy ubezpieczeniach kosztów leczenia za granicą.
Dla agenta istotny jest jednak nie sam fakt występowania wyłączenia, lecz jego dokładne brzmienie w konkretnym produkcie.
Ubezpieczenia na życie
W ubezpieczeniach na życie zakres wyłączeń związanych z działaniami wojennymi może różnić się pomiędzy produktami.
W części analizowanych grupowych ubezpieczeń na życie występują wyłączenia dotyczące śmierci będącej następstwem działań wojennych. Inne konstrukcje można spotkać w niektórych ubezpieczeniach indywidualnych.
Przykładowo w analizowanych warunkach Prudential dotyczących indywidualnego ubezpieczenia Komfort Życia wyłączenie odnosi się do świadomego i dobrowolnego uczestnictwa ubezpieczonego w aktach przemocy, działaniach wojennych, zamieszkach lub aktach terroru.
Podobna konstrukcja występuje w analizowanych OWU UNUM, gdzie znaczenie ma świadomy i czynny udział w działaniach wojennych.
To pokazuje, dlaczego w tej kategorii nie można posługiwać się prostą zasadą: „wojna zawsze oznacza brak ochrony”. Konieczne jest sprawdzenie konkretnych OWU i okoliczności zdarzenia.
Ubezpieczenia majątkowe
Wyłączenia dotyczące działań wojennych występują również w ubezpieczeniach domów, mieszkań oraz w produktach dla przedsiębiorstw, a także m.in. w ubezpieczeniach cargo, cyber czy ryzyk budowlano-montażowych.
Jednocześnie samo występowanie konfliktu nie musi oznaczać, że cała ochrona ubezpieczeniowa automatycznie przestaje działać.
Jeżeli szkoda nie jest następstwem wojny lub innego ryzyka objętego wyłączeniem, jej odpowiedzialność należy analizować zgodnie z zakresem konkretnej umowy. Może to dotyczyć np. szkody wskutek uderzenia pioruna, wichury, zalania czy kradzieży.
Z punktu widzenia praktyki agencyjnej szczególnie istotne jest więc odróżnienie miejsca i czasu wystąpienia szkody od jej rzeczywistej przyczyny.
OC działalności i OC zawodowe
Podobne wyłączenia występują w dobrowolnych ubezpieczeniach odpowiedzialności cywilnej – zarówno działalności gospodarczej, życia prywatnego, jak i odpowiedzialności zawodowej.
Jeżeli roszczenie z OC działalności nie ma związku z działaniami wojennymi, lecz wynika np. z błędu podczas wykonywania usługi, odpowiedzialność powinna być oceniana według standardowych zapisów konkretnej umowy i OWU.
Ma to szczególne znaczenie dla przedsiębiorstw realizujących kontrakty na terenach podwyższonego ryzyka. Sam fakt prowadzenia działalności na określonym obszarze nie przesądza jeszcze o kwalifikacji konkretnej szkody. Kluczowe pozostają jej przyczyna, zakres zawartej umowy oraz zastosowane wyłączenia.
Koszty leczenia za granicą
W ubezpieczeniach turystycznych działania wojenne również są co do zasady istotnym elementem katalogu wyłączeń, ale konstrukcje stosowane przez poszczególnych ubezpieczycieli mogą się różnić.
Część produktów przewiduje określony okres ochrony, jeśli działania wojenne rozpoczęły się już podczas pobytu ubezpieczonego za granicą. W analizowanych warunkach można spotkać okresy rzędu kilku dni od rozpoczęcia działań.
Trzeba również pamiętać o praktycznym aspekcie assistance. Nawet jeżeli określone świadczenie wynika z zakresu umowy, w warunkach wojennych jego organizacja może być utrudniona albo niemożliwa ze względu na funkcjonowanie lokalnego systemu ochrony zdrowia, transportu czy służb ratunkowych.
OC komunikacyjne jest szczególnym przypadkiem
Inaczej wygląda sytuacja obowiązkowego ubezpieczenia OC posiadaczy pojazdów mechanicznych.
Katalog wyłączeń odpowiedzialności zakładu ubezpieczeń został określony w art. 38 ustawy o ubezpieczeniach obowiązkowych, UFG i PBUK. Nie zawiera on ogólnego wyłączenia odpowiedzialności z powodu wojny czy działań wojennych.
W przypadku dobrowolnego autocasco sytuacja jest inna. Tutaj zakres ochrony oraz wyłączenia wynikają z konkretnej umowy i OWU, a wyłączenia dotyczące działań wojennych są spotykane podobnie jak w innych ubezpieczeniach majątkowych.
Czy można ubezpieczyć ryzyka wojenne?
Na rynku istnieją rozwiązania umożliwiające objęcie ochroną niektórych ryzyk politycznych, terrorystycznych czy wojennych.
Na rynkach zagranicznych funkcjonują m.in. rozwiązania określane jako PV (Political Violence) oraz PVT (Political Violence and Terrorism). W zależności od konstrukcji umowy mogą obejmować m.in. akty terroryzmu i sabotażu, zamieszki, strajki, powstania, rewolucje, rebelie, zamachy stanu, wojny domowe czy inne określone ryzyka polityczne.
Nie są to jednak standardowe produkty masowe.
Umowy tego typu opierają się na indywidualnej ocenie ryzyka, odpowiednich limitach odpowiedzialności oraz zapleczu reasekuracyjnym. Dostępność ochrony zależy m.in. od wartości ubezpieczanego majątku, lokalizacji, branży i charakteru ekspozycji.
Także na polskim rynku wybrane ryzyka tego rodzaju mogą być obejmowane ochroną na szczególnych zasadach. Każdorazowo wymaga to jednak analizy konkretnego przypadku i możliwości danego ubezpieczyciela.
Agent powinien patrzeć przede wszystkim na definicje
Dla agentów i OFWCA najważniejszy wniosek jest praktyczny: zakres wyłączeń związanych z wojną, działaniami wojennymi, terroryzmem, sabotażem czy niepokojami społecznymi może różnić się pomiędzy ubezpieczycielami i produktami.
Jedne OWU posługują się szerokimi pojęciami obejmującymi różne przejawy konfliktu zbrojnego i jego następstwa. Inne stosują węższe definicje.
Znaczenie może mieć nawet to, czy w warunkach pojawiają się takie pojęcia jak „wojna”, „działania wojenne”, „konflikt zbrojny”, „wrogie działania obcego państwa”, „sabotaż”, „terroryzm”, „zamieszki” czy „niepokoje społeczne”.
Nie są to określenia, które można automatycznie traktować jako synonimy.
Rzecznik Finansowy zwraca uwagę na problem dronów i rakiet
Problem nieprecyzyjnych definicji w OWU został również dostrzeżony przez Rzecznika Finansowego.
W analizie dotyczącej szkód spowodowanych przez drony i rakiety eksperci Rzecznika zwrócili uwagę, że w warunkach ubezpieczeń stosowane są różne, często szerokie sformułowania dotyczące wyłączeń: od „wojny” i „działań wojennych”, przez „konflikty zbrojne”, aż po „wrogie działania obcego państwa” czy „działania o charakterze wojennym”.
Problem polega na tym, że pojęcia te nie zawsze są precyzyjnie zdefiniowane.
Może to prowadzić do sporu o to, czy konkretne zdarzenie – np. upadek na budynek drona wystrzelonego z terytorium innego państwa – rzeczywiście mieści się w zakresie wyłączenia.
Podobne wątpliwości dotyczą terroryzmu. Definicje stosowane przez zakłady ubezpieczeń różnią się, a dodatkowym problemem są działania hybrydowe, które mogą nie odpowiadać klasycznemu rozumieniu wojny.
Dron spada na dom. Czy „upadek statku powietrznego” wystarczy?
To jeden z najbardziej interesujących problemów z punktu widzenia obecnych warunków ubezpieczeń majątkowych.
W wielu polisach jednym z ryzyk objętych ochroną jest uderzenie lub upadek statku powietrznego. Nie oznacza to jednak automatycznie, że każda szkoda spowodowana przez dron zostanie objęta ochroną.
Znaczenie może mieć sposób powstania szkody.
Inaczej należy analizować przypadkowy upadek drona spowodowany awarią, inaczej jego celowe skierowanie w budynek, a jeszcze inaczej skutki zestrzelenia.
W przypadku pocisku rakietowego mogą pojawić się kolejne pytania, np. o możliwość zakwalifikowania szkody jako następstwa wybuchu lub eksplozji.
Ostatecznie o zakresie ochrony decyduje treść konkretnej umowy, definicje zawarte w OWU, zastosowane wyłączenia oraz ustalone okoliczności zdarzenia.
Nieprecyzyjne OWU mogą oznaczać realny problem po szkodzie
Rzecznik Finansowy wskazuje na potrzebę doprecyzowania definicji i postanowień stosowanych w warunkach ubezpieczeń.
Jeżeli zakład ubezpieczeń zamierza wyłączyć określone ryzyko, zakres takiego wyłączenia powinien być możliwie jednoznaczny i zrozumiały.
Z punktu widzenia dystrybucji ubezpieczeń ma to szczególne znaczenie. Klient powinien rozumieć zakres ochrony już na etapie zawierania umowy, a nie dopiero po wystąpieniu szkody dowiadywać się, jak ubezpieczyciel interpretuje dane postanowienie OWU.
Dla agenta oznacza to również, że przy klientach szczególnie zainteresowanych ryzykami związanymi z obecną sytuacją geopolityczną samo stwierdzenie „wojna jest wyłączona” może być niewystarczające.
Trzeba sprawdzić dokładne brzmienie OWU.
A jeśli szkodę spowodują polskie Siły Zbrojne?
Osobnym zagadnieniem jest sytuacja, w której szkoda w mieniu osoby trzeciej powstaje wskutek działań podejmowanych przez polskie Siły Zbrojne – np. podczas neutralizacji zagrożenia w polskiej przestrzeni powietrznej.
Taki przypadek wymaga odrębnej analizy podstaw odpowiedzialności Skarbu Państwa. Nie należy automatycznie utożsamiać go ze standardową szkodą wynikającą bezpośrednio z działania wrogiego drona czy pocisku.
Dla poszkodowanego kluczowe będzie więc nie tylko ustalenie rozmiaru szkody, lecz także jej bezpośredniej przyczyny i podmiotu, którego działanie doprowadziło do jej powstania.
Co z tego wynika dla agenta?
Rosnąca liczba pytań o drony, sabotaż, działania hybrydowe czy ryzyka wojenne pokazuje, że temat, który do niedawna pozostawał niszowy, zaczyna pojawiać się w praktyce dystrybucyjnej.
Agent nie powinien jednak odpowiadać klientowi ogólnym stwierdzeniem, że „wojna jest wyłączona” albo – przeciwnie – że skoro w polisie znajduje się ryzyko upadku statku powietrznego, szkoda spowodowana przez dron będzie objęta ochroną.
W praktyce trzeba sprawdzić co najmniej: zakres ochrony, definicje stosowane w OWU, katalog wyłączeń, ewentualne klauzule dodatkowe oraz okoliczności, w których doszło do szkody.
W przypadku klientów biznesowych o większej ekspozycji na ryzyka polityczne warto również zweryfikować możliwość zastosowania rozwiązań dodatkowych, w tym ochrony typu PV/PVT.
Obecna sytuacja pokazuje przede wszystkim, jak duże znaczenie w ubezpieczeniach ma precyzja języka. W przypadku szkody różnica pomiędzy „upadkiem statku powietrznego”, „działaniem wojennym”, „sabotażem” a „aktem terrorystycznym” może przestać być problemem czysto definicyjnym i stać się pytaniem o realną odpowiedzialność za wielomilionową szkodę.
Ubezpieczenia wojenne nie są nowym pomysłem
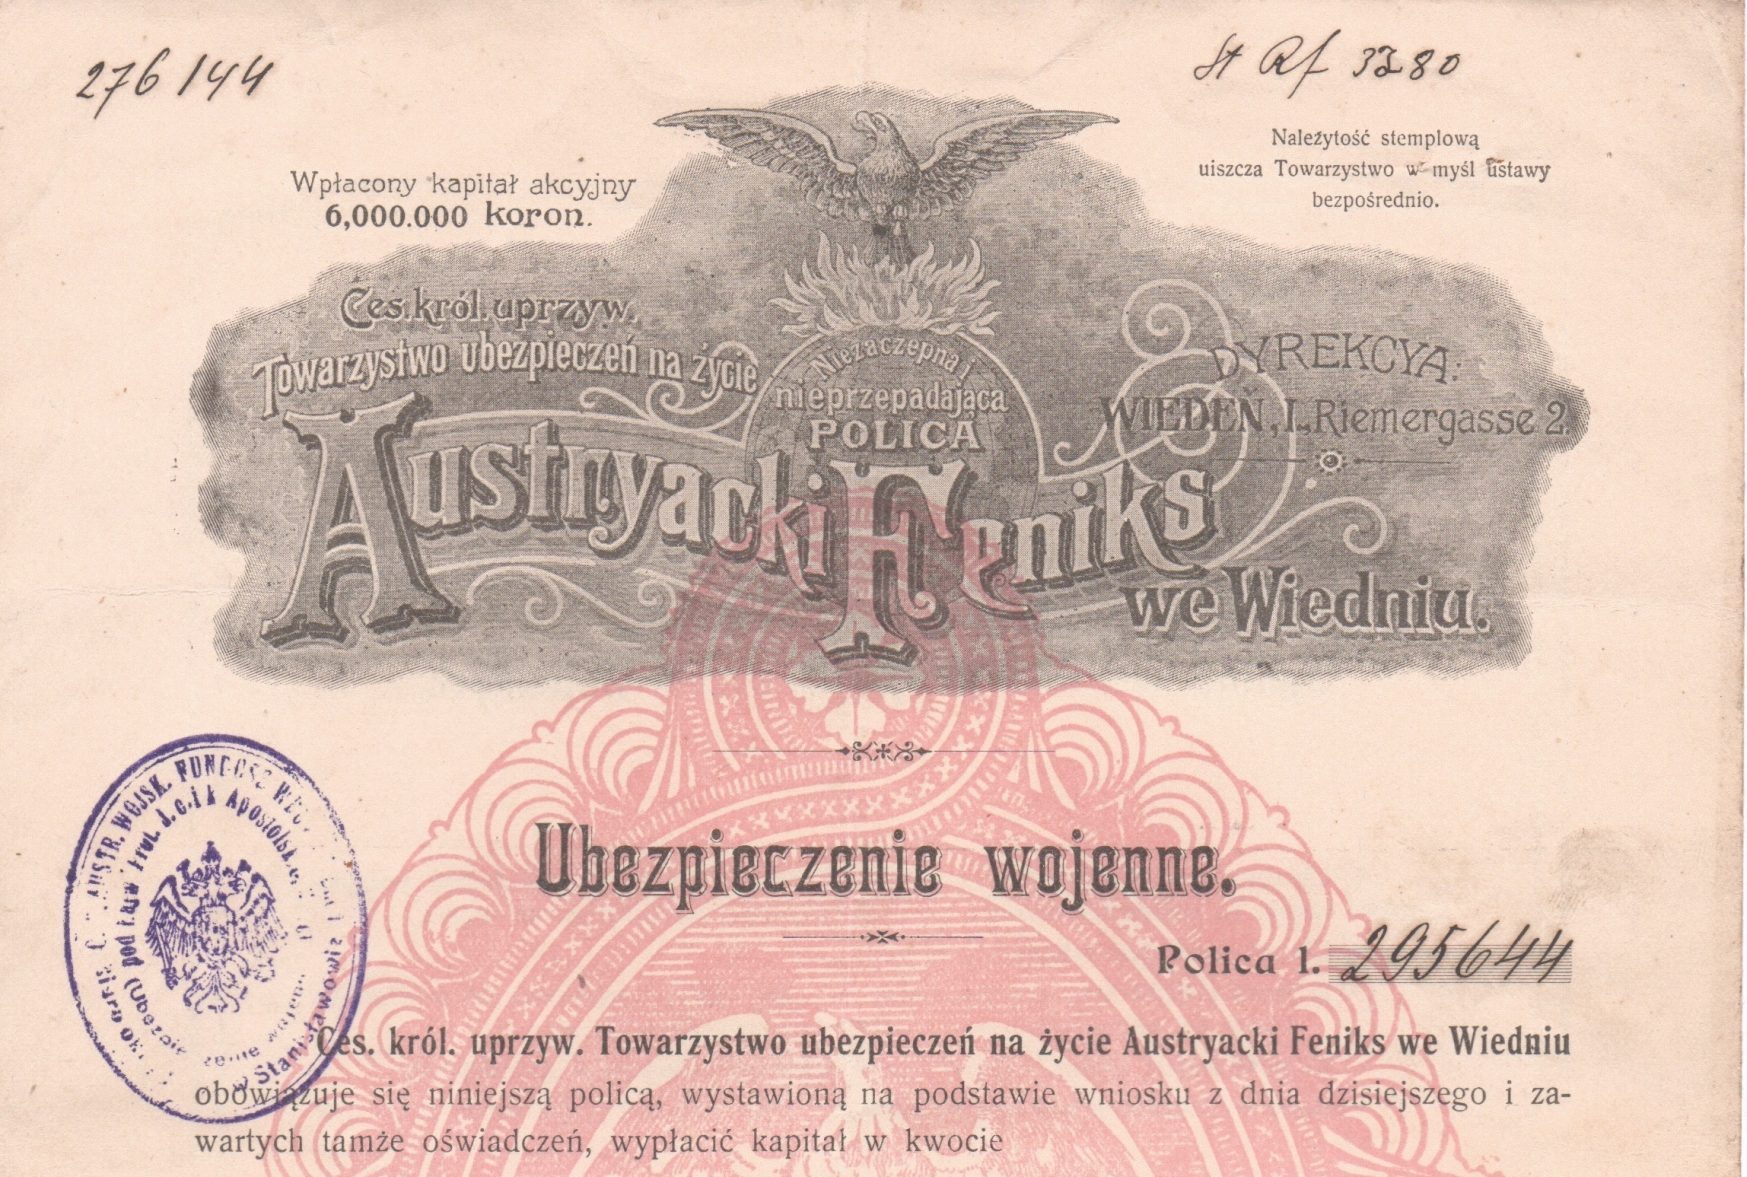
Na zakończenie ciekawostka historyczna. W zbiorach prezesa Alwis&Secura Wojciecha Migacza znajduje się polisa wojenna wystawiona przez Cesarsko-Królewskie Uprzywilejowane Towarzystwo Ubezpieczeń na Życie „Austryacki Feniks” w Wiedniu.
Ochrona odnosiła się do sytuacji, w której śmierć nastąpiła na wojnie albo wskutek następstw odniesionego podczas niej zranienia.
Historyczny dokument dobrze pokazuje, że problem ubezpieczalności ryzyka wojennego nie jest nowy. Zmieniają się jednak charakter konfliktów, technologie oraz rodzaje zagrożeń. Dziś do tradycyjnych ryzyk dochodzą drony, cyberataki, sabotaż i działania hybrydowe – a wraz z nimi nowe pytania o granice odpowiedzialności ubezpieczycieli.
Materiał ma charakter ekspercki i odnosi się do analizowanych warunków ubezpieczeń. Zakres odpowiedzialności w konkretnej sprawie każdorazowo zależy od treści umowy, obowiązujących OWU oraz okoliczności zdarzenia.
